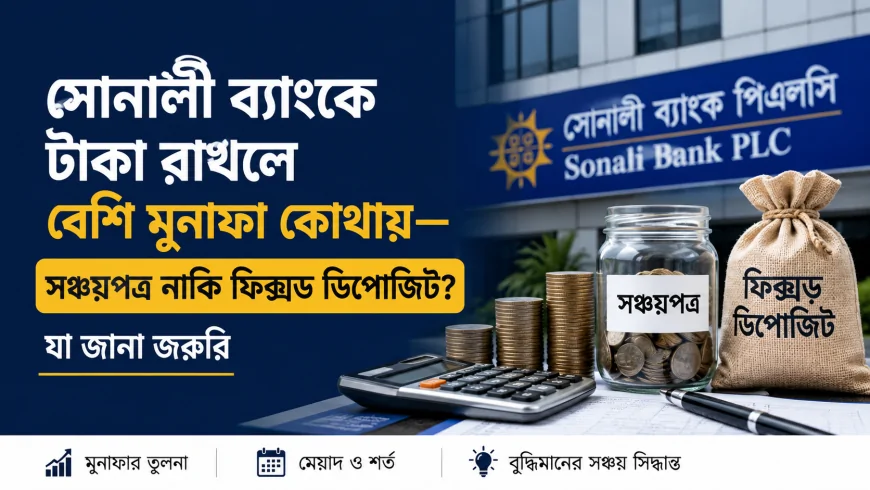
গচ্ছিত টাকা নিরাপদে রেখে ভালো মুনাফা পেতে চাইলে বেশিরভাগ বাংলাদেশির প্রথম পছন্দ হয় দুটি পথ—জাতীয় সঞ্চয় অধিদপ্তরের সঞ্চয়পত্র (Sanchaypatra) অথবা রাষ্ট্রায়ত্ত ব্যাংকের ফিক্সড ডিপোজিট (FDR)। আর যেহেতু সঞ্চয়পত্র কেনার প্রধান মাধ্যমই সোনালী ব্যাংক, তাই সাধারণ মানুষের মনে প্রশ্ন জাগে—একই ব্যাংকের কাউন্টার থেকে দুটি পণ্যই পাওয়া যায়, কিন্তু মুনাফার হিসেবে কোনটি এগিয়ে?
সংশ্লিষ্ট সর্বশেষ তথ্য বিশ্লেষণ করে দেখা গেছে, খাঁটি মুনাফার হিসেবে সঞ্চয়পত্র ফিক্সড ডিপোজিটের চেয়ে বেশ এগিয়ে। তবে সবক্ষেত্রে সঞ্চয়পত্রই সেরা সিদ্ধান্ত নয়। কার জন্য কোনটি উপযুক্ত, তা নির্ভর করে আপনার বিনিয়োগের পরিমাণ, মেয়াদ এবং নগদ টাকার প্রয়োজনীয়তার ওপর।
সোনালী ব্যাংকের ফিক্সড ডিপোজিটে কত সুদ
সোনালী ব্যাংকের প্রকাশিত সুদের হার অনুযায়ী, স্থায়ী আমানত বা FDR-এর হার মেয়াদভেদে ভিন্ন। বর্তমানে—
- ৩ মাস থেকে ৬ মাসের কম মেয়াদে: বার্ষিক ৭.৫০ থেকে ৮.২৫ শতাংশ
- ৬ মাস থেকে ১ বছরের কম মেয়াদে: বার্ষিক ৭.৭৫ থেকে ৮.৫০ শতাংশ
- ১ বছর থেকে সর্বোচ্চ ৩ বছর মেয়াদে: বার্ষিক ৮.০০ থেকে ৮.৭৫ শতাংশ
অর্থাৎ দীর্ঘ মেয়াদে টাকা রাখলে সোনালী ব্যাংকের FDR-এ সর্বোচ্চ মুনাফা পাওয়া যায় প্রায় সাড়ে ৮ শতাংশের মতো। এছাড়া মাসিক আয়ের প্রয়োজনে থাকলে ব্যাংকটির মাসিক আয় প্রকল্প (Monthly Earning Scheme)-ও রয়েছে।
সঞ্চয়পত্রে মুনাফা কত
জাতীয় সঞ্চয় অধিদপ্তরের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, চলতি অর্থবছরের জুলাই–ডিসেম্বর সময়েও সঞ্চয়পত্রের মুনাফার হার অপরিবর্তিত রাখা হয়েছে। স্কিমভেদে হারগুলো হলো—
- ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র: ৭ লাখ ৫০ হাজার টাকা পর্যন্ত বিনিয়োগে পূর্ণ মেয়াদান্তে ১১.৮৩ শতাংশ, এর বেশি বিনিয়োগে ১১.৮০ শতাংশ
- ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র (৩ বছর মেয়াদি): ৭ লাখ ৫০ হাজার টাকা পর্যন্ত ১১.৮২ শতাংশ, এর বেশিতে ১১.৭৭ শতাংশ
- পরিবার সঞ্চয়পত্র (৫ বছর মেয়াদি): ৭ লাখ ৫০ হাজার টাকা পর্যন্ত পূর্ণ মেয়াদান্তে ১১.৯৩ শতাংশ
- পেনশনার সঞ্চয়পত্র (৫ বছর মেয়াদি): একই সীমায় সর্বোচ্চ ১১.৯৮ শতাংশ
অর্থাৎ সরাসরি তুলনায়, যেখানে FDR-এ মিলছে সর্বোচ্চ ৮.৭৫ শতাংশ, সেখানে সঞ্চয়পত্রে তা প্রায় ১২ শতাংশ পর্যন্ত—পার্থক্য প্রায় ৩ শতাংশেরও বেশি। এক লাখ টাকা বিনিয়োগে এই ব্যবধানে বছরে অতিরিক্ত মুনাফা দাঁড়ায় প্রায় তিন হাজার টাকারও বেশি।
কর কাটার হিসেবে নিট মুনাফা কত
শুধু ঘোষিত হার দেখে সিদ্ধান্ত নিলে ভুল হতে পারে। সঞ্চয়পত্রের মুনাফা থেকে উৎসে কর (source tax) কাটা হয়। বর্তমান নিয়মে ৫ লাখ টাকা পর্যন্ত বিনিয়োগে মুনাফার ওপর উৎসে কর ৫ শতাংশ এবং তার বেশি বিনিয়োগে ১০ শতাংশ কর্তন করা হয়। পাশাপাশি ১০ লাখ টাকার বেশি সঞ্চয়পত্র কিনতে হলে কর শনাক্তকরণ নম্বর (ই-টিআইএন) বাধ্যতামূলক।
ফিক্সড ডিপোজিটের সুদের ক্ষেত্রেও উৎসে কর প্রযোজ্য। টিআইএন থাকলে ১০ শতাংশ, আর টিআইএন না থাকলে ১৫ শতাংশ কর কাটা হয়। ফলে ঘোষিত মুনাফার হার আর হাতে পাওয়া প্রকৃত টাকা কখনোই এক নয়—হিসাব করার সময় এই বিষয়টি মাথায় রাখা জরুরি।
তবু কর কেটে নেওয়ার পরও সঞ্চয়পত্রের নিট মুনাফা FDR-এর চেয়ে যথেষ্ট বেশি থাকে।
সবাই কি সব ধরনের সঞ্চয়পত্র কিনতে পারেন?
না। এটি জানা খুবই জরুরি। পরিবার সঞ্চয়পত্র মূলত নারী, প্রবাসী ও নির্দিষ্ট যোগ্যতাসম্পন্ন ব্যক্তিদের জন্য, আর পেনশনার সঞ্চয়পত্র শুধুই অবসরপ্রাপ্ত সরকারি চাকরিজীবী ও নির্ধারিত শ্রেণির মানুষের জন্য সংরক্ষিত। তাই কেনার আগে নিজের যোগ্যতা যাচাই করে নেওয়া উচিত। সাধারণ বিনিয়োগকারীদের জন্য সহজলভ্য হলো ৫ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র এবং ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র।
তাহলে FDR-এর সুবিধা কোথায়?
মুনাফায় পিছিয়ে থাকলেও ফিক্সড ডিপোজিটের কিছু ব্যবহারিক সুবিধা রয়েছে, যা সঞ্চয়পত্রে পাওয়া যায় না—
- জরুরি প্রয়োজনে দ্রুত টাকা তোলা: মেয়াদের আগে FDR ভাঙানো তুলনামূলক সহজ ও দ্রুত।
- আমানতের বিপরীতে ঋণ: FDR-এর বিপরীতে নির্ধারিত হারে ঋণ নেওয়ার সুবিধা রয়েছে, যা জরুরি মুহূর্তে বেশ কাজে দেয়।
- নমনীয় মেয়াদ: ৩ মাস থেকে শুরু করে ইচ্ছামতো মেয়াদ বাছাই করা যায়, যেখানে সঞ্চয়পত্রের মেয়াদ ৩–৫ বছর স্থির।
- ব্যাংকিং সুবিধা: একই অ্যাকাউন্টের সঙ্গে লেনদেন, চেক, অনলাইন ব্যাংকিং—সবকিছু এক ছাদের নিচে।
আপনার জন্য কোনটি সঠিক সিদ্ধান্ত?
বিশেষজ্ঞদের পরামর্শ সহজ—যদি টাকাটি দীর্ঘমেয়াদে রাখার পরিকল্পনা থাকে এবং মাঝপথে তোলার প্রয়োজন না হয়, তবে মুনাফার দিক থেকে সঞ্চয়পত্রই স্পষ্ট বিজয়ী। বিশেষ করে পেনশনার ও পরিবার সঞ্চয়পত্রে যোগ্য হলে তো কথাই নেই।
অন্যদিকে, যদি জরুরি প্রয়োজনে যেকোনো সময় টাকা তোলা বা আমানতের বিপরীতে ঋণ নেওয়ার সুবিধা আপনার কাছে বেশি গুরুত্বপূর্ণ হয়, তবে সোনালী ব্যাংকের ফিক্সড ডিপোজিটই বুদ্ধিমানের পছন্দ। অনেকেই দুটি মিলিয়েও বিনিয়োগ করেন—একাংশ সঞ্চয়পত্রে, বাকিটা FDR-এ, যাতে মুনাফা ও তারল্য দুটোই নিশ্চিত থাকে।
শেষ কথা
হিসাবের খাতায় সঞ্চয়পত্র এগিয়ে থাকলেও সঠিক সিদ্ধান্ত নির্ভর করে আপনার ব্যক্তিগত প্রয়োজনের ওপর। বিনিয়োগের আগে সোনালী ব্যাংকের ওয়েবসাইট বা নিকটস্থ শাখা থেকে সর্বশেষ সুদের হার জেনে নিন, কারণ ব্যাংক ও সরকার—দুই পক্ষই প্রয়োজনে হার পরিবর্তন করতে পারে। সঞ্চয়পত্র কেনার ক্ষেত্রে জাতীয় পরিচয়পত্র, ছবি ও প্রয়োজনীয় কাগজপত্র সঙ্গে রাখুন এবং ১০ লাখ টাকার বেশি বিনিয়োগের পরিকল্পনা থাকলে আগেই ই-টিআইএন করে নিন। মনে রাখবেন—বিনিয়োগের সবচেয়ে ভালো সময় হলো তথ্য জেনে, হিসাব করে সিদ্ধান্ত নেওয়া; তবেই আপনার কষ্টের টাকা দেবে সর্বোচ্চ প্রতিদান।

 English
 Arabic
 French
 Spanish
 Portuguese
 Deutsch
 Turkish
 Dutch
 Italiano
 Russian
 Portuguese (Brazil)
 Greek