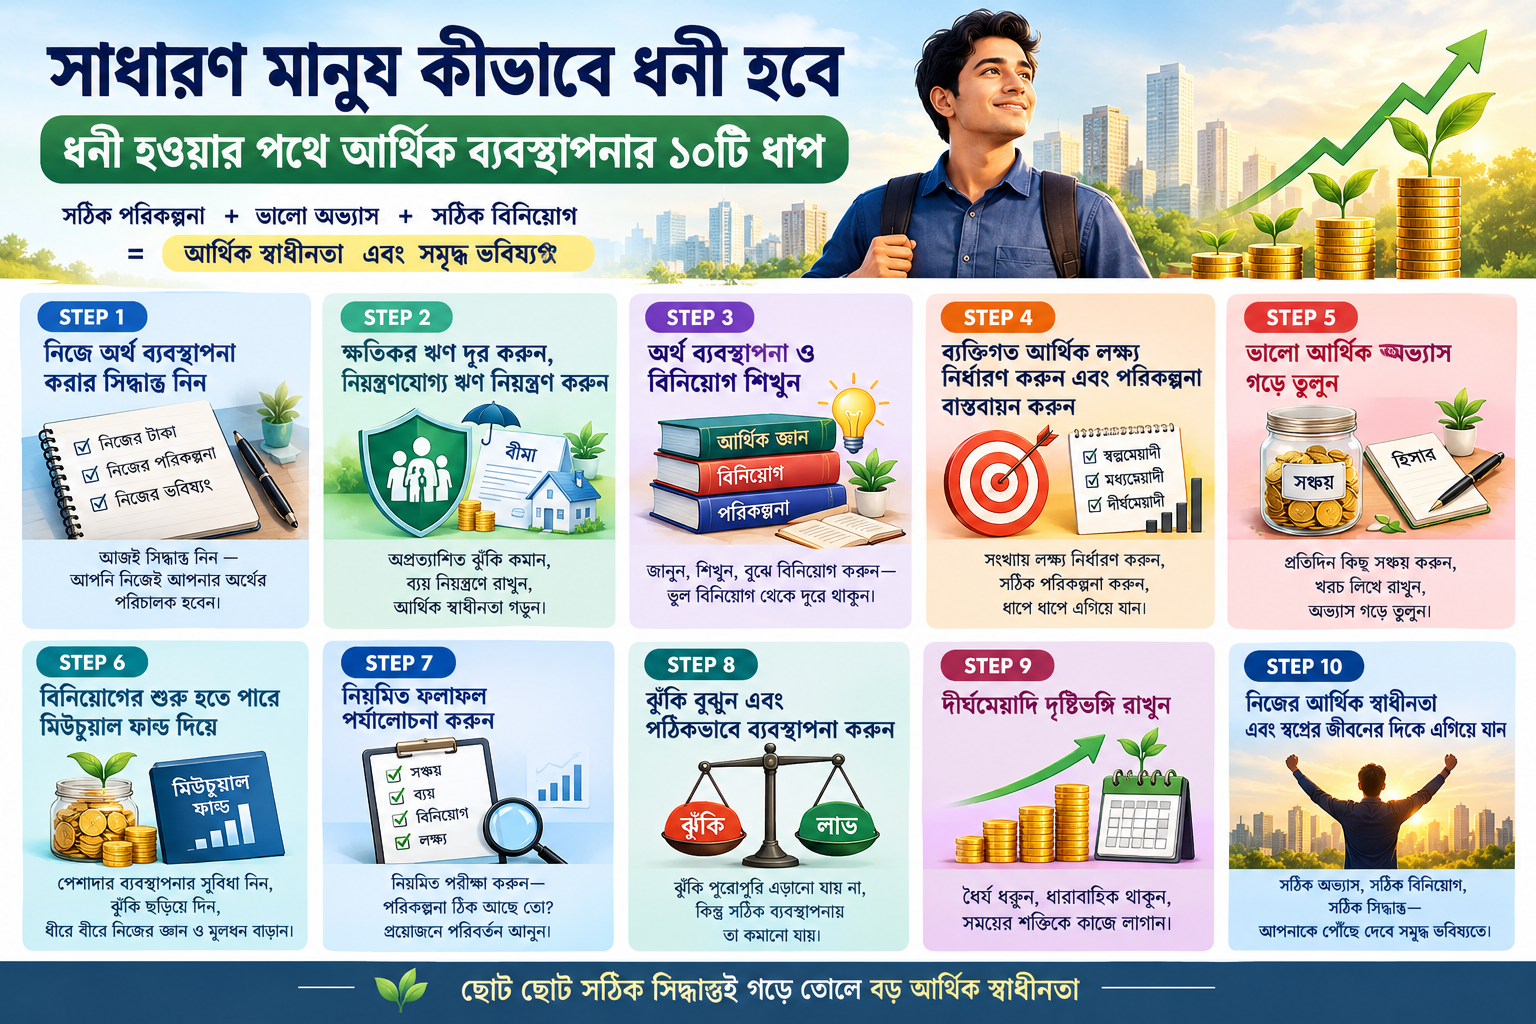
সাধারণ মানুষ কীভাবে ধনী হবে — ধনী হওয়ার পথে আর্থিক ব্যবস্থাপনার ১০টি ধাপ
জীবনভিত্তিক আর্থিক ব্যবস্থাপনার শুরুতে সবচেয়ে প্রচলিত পদ্ধতি হলো—নিজেকে প্রতিদিন একটি নির্দিষ্ট পরিমাণ টাকা সঞ্চয় করতে বাধ্য করা। এই সঞ্চয়ের বাক্সটি স্বচ্ছ হওয়া ভালো এবং প্রতিদিন কত টাকা জমা হলো তা লিখে রাখা উচিত। স্বচ্ছ সঞ্চয় বাক্সের উদ্দেশ্য হলো, আপনি যেন যেকোনো সময় আপনার সঞ্চয়ের অগ্রগতি দেখতে পারেন। আর হিসাব লিখে রাখার মাধ্যমে আপনার মধ্যে হিসাব রাখার অভ্যাস তৈরি হবে।
প্রতিদিনের সঞ্চয় সময়ের সঙ্গে জমতে জমতে একটি নির্দিষ্ট পরিমাণে পৌঁছালে তা ব্যাংকের সঞ্চয়ী হিসাবে জমা করা যেতে পারে। এভাবে অল্প অল্প করে সঞ্চয় করতে করতে ধীরে ধীরে অর্থ সঞ্চয় ও ব্যবস্থাপনার অভ্যাস তৈরি হয়।
আপনি জীবনে যেকোনো কাজ করুন না কেন, ভালো অভ্যাস গড়ে তুলতে পারা অনেকাংশে আপনার সাফল্য নির্ধারণ করে। বিনিয়োগ ও অর্থ ব্যবস্থাপনাও এর ব্যতিক্রম নয়। একবার ভালো আর্থিক অভ্যাস গড়ে তুলতে পারলে আপনি বুঝতে পারবেন যে বাজারে নিয়মতান্ত্রিকভাবে বিনিয়োগ করা আসলে ততটা কঠিন নয়।
STEP ১: নিজে অর্থ ব্যবস্থাপনা করার সিদ্ধান্ত নিন
সাধারণ মানুষের ধারণায় “অর্থ ব্যবস্থাপনা” মানেই হলো “টাকা খরচ না করা”। ফলে অনেকেই মনে করেন, অর্থ ব্যবস্থাপনা করলে ভোগ-বিলাসের আনন্দ ও জীবনযাত্রার মান কমে যাবে। বিশেষ করে যারা খরচ করে আনন্দ পেতে ভালোবাসেন, তাদের কাছে “অর্থ ব্যবস্থাপনা” বিষয়টি মানসিকভাবে কিছুটা বিরক্তিকর মনে হতে পারে। তারা ভাবেন, “আরও একটু বয়স হলে অর্থ ব্যবস্থাপনা করব।”
কিন্তু বাস্তবতা কি সত্যিই এমন? অবশ্যই নয়।
তরুণরা অর্থ ব্যবস্থাপনা করতে চান না বা এ বিষয়ে জানেন না—এর অন্যতম কারণ হলো তারা “মানুষ” এবং “টাকা”-র পার্থক্যকে যথাযথভাবে উপলব্ধি করেন না। পৃথিবীর প্রায় সবাই একটি কথা জানে—“টাকা টাকা তৈরি করতে পারে।” ইংরেজিতে বলা হয়, “Money makes money।” অর্থাৎ, একজন মানুষ নিজে টাকা উপার্জনের পেছনে ছুটে বেড়ানোর চেয়ে নিজের অর্থকে কাজে লাগিয়ে আরও অর্থ তৈরি করতে পারলে তা অনেক বেশি কার্যকর হতে পারে।
তাহলে কীভাবে টাকা দিয়ে আরও টাকা তৈরি করা যায়?
প্রথমে দরকার একটি “প্রথম মূলধন”—অর্থাৎ এমন একটি প্রাথমিক অর্থ, যেটিকে কাজে লাগিয়ে পরবর্তীতে আরও অর্থ তৈরি করা যায়। কিন্তু এই প্রথম মূলধন কোথা থেকে আসবে?
আমাদের দৈনন্দিন জীবনে “সব পণ্যে বিশাল ছাড়”, “বার্ষিক ফি নেই এমন ক্রেডিট কার্ড” ইত্যাদি নানা আকর্ষণীয় প্রস্তাব আমাদের অতিরিক্ত খরচ করতে উৎসাহিত করে। ফলে আমরা বারবার প্রথম মূলধন গড়ে তোলার সুযোগ হারাই।
তাই প্রথম কাজ হলো দৃঢ়ভাবে সিদ্ধান্ত নেওয়া—নিজের অর্থ নিজেই পরিচালনা করব। এটিই সফল অর্থ ব্যবস্থাপনার প্রথম ধাপ।
STEP ২: ক্ষতিকর ঋণ দূর করুন, নিয়ন্ত্রণযোগ্য ঋণ নিয়ন্ত্রণ করুন
আপনি যদি নিজে অর্থ ব্যবস্থাপনা করার সিদ্ধান্ত নিয়ে থাকেন, তাহলে পরবর্তী কাজ হলো নিজের আর্থিক অবস্থাকে আরও স্বাধীন ও নিয়ন্ত্রিত করা।
এখানে “আর্থিক স্বাধীনতা” বলতে বোঝানো হয়েছে—ক্ষতিকর ঋণ কমানো, নিয়ন্ত্রণযোগ্য ঋণ নিয়ন্ত্রণ করা এবং অর্থ ব্যবস্থাপনা ও বিনিয়োগ শেখা।
ক্ষতিকর ঋণ
ক্ষতিকর ঋণ বলতে এমন আর্থিক বোঝা বোঝানো হয়েছে, যা অনেক সময় মানুষের নিয়ন্ত্রণের বাইরে থাকা ঘটনা থেকে সৃষ্টি হয়। যেমন—অসুস্থতা, দুর্ঘটনা, গাড়ি দুর্ঘটনা ইত্যাদি।
এ ধরনের পরিস্থিতিতে উপযুক্ত বীমা থাকলে দুর্ঘটনা বা অনাকাঙ্ক্ষিত ঘটনার কারণে সৃষ্ট আর্থিক ক্ষতি কিছুটা কমানো যায়। ফলে আর্থিক ঝুঁকির একটি অংশ বীমা কোম্পানির কাছে স্থানান্তর করা সম্ভব হয়।
তাই আর্থিক নিরাপত্তা তৈরির একটি গুরুত্বপূর্ণ উপায় হলো নিজের পরিস্থিতির সঙ্গে উপযুক্ত বীমা ব্যবস্থা বিবেচনা করা।
নিয়ন্ত্রণযোগ্য ঋণ ও ব্যয়
নিয়ন্ত্রণযোগ্য ঋণ বা ব্যয় হলো এমন আর্থিক দায়, যার পরিমাণ বা প্রয়োজন সম্পর্কে আপনি নিজে সিদ্ধান্ত নিতে পারেন।
যেমন—
– জীবনযাত্রার খরচ
– বিনোদনের খরচ
– সন্তানের শিক্ষার খরচ
– বাড়ির ঋণ
– বাসস্থান সংক্রান্ত ব্যয়
অর্থাৎ, আপনি সিদ্ধান্ত নিতে পারেন প্রতি মাসে কত টাকা খরচ করবেন, পরিবারের সঙ্গে থাকবেন নাকি আলাদা থাকবেন, বিয়ের পর বাড়ি কিনবেন কি না ইত্যাদি।
STEP ৩: অর্থ ব্যবস্থাপনা ও বিনিয়োগ শিখুন
আগেই বলা হয়েছে, আর্থিক স্বাধীনতার মধ্যে রয়েছে—ক্ষতিকর আর্থিক ঝুঁকি কমানো, নিয়ন্ত্রণযোগ্য ব্যয় নিয়ন্ত্রণ করা এবং অর্থ ব্যবস্থাপনা ও বিনিয়োগ শেখা।
আর্থিক স্বাধীনতা অর্জনের আগে বেশ কিছু প্রস্তুতি দরকার। এর মধ্যে আর্থিক জ্ঞান অর্জন অন্যতম গুরুত্বপূর্ণ।
যুক্তিসংগত বিনিয়োগ করুন
যুক্তিসংগত বিনিয়োগ বলতে সহজভাবে বোঝায়—কোনো বিনিয়োগের প্রকৃতি, ঝুঁকি এবং সম্ভাব্য যুক্তিসংগত রিটার্ন সম্পর্কে জেনে তারপর বিনিয়োগ করা।
কেন যুক্তিসংগত বিনিয়োগ এত গুরুত্বপূর্ণ?
কারণ ভুল বিনিয়োগের কারণে বড় ধরনের আর্থিক ক্ষতি বা ঋণের বোঝা তৈরি হতে পারে। অন্যদিকে সঠিকভাবে পরিকল্পিত বিনিয়োগ আপনার আয় ও ব্যয়ের ব্যবধান বাড়াতে সাহায্য করতে পারে এবং দীর্ঘমেয়াদে আপনার আর্থিক লক্ষ্য অর্জনে সহায়তা করতে পারে।
অর্থ ব্যবস্থাপনা কি বিশেষজ্ঞের হাতে তুলে দেওয়া উচিত?
অর্থ ব্যবস্থাপনা বিশেষজ্ঞের হাতে দেওয়ার ধারণার কিছু সুবিধা রয়েছে। বিশেষজ্ঞরা তাদের সময়, জ্ঞান, অভিজ্ঞতা, তথ্য ও বিভিন্ন আর্থিক সরঞ্জাম ব্যবহার করে বিনিয়োগ পরিচালনা করতে পারেন।
কিন্তু তারপরও নিজের আর্থিক জ্ঞান থাকা কেন গুরুত্বপূর্ণ?
কারণ আপনি যখন আপনার অর্থ কোনো বিশেষজ্ঞের হাতে তুলে দেবেন, তখন আপনাকে নিশ্চিত হতে হবে যে—
– তিনি বিশ্বাসযোগ্য কি না;
– তিনি আপনার স্বার্থকে গুরুত্ব দেবেন কি না;
– আপনার অর্থ কোথায় বিনিয়োগ করা হবে তা আপনি বুঝতে পারছেন কি না;
– প্রয়োজনে কীভাবে ও কখন আপনার অর্থ ফেরত পাবেন তা পরিষ্কার কি না।
তাই অন্য কারও সাহায্য নিলেও নিজের অর্থ সম্পর্কে মৌলিক জ্ঞান থাকা অত্যন্ত গুরুত্বপূর্ণ।
STEP ৪: ব্যক্তিগত আর্থিক লক্ষ্য নির্ধারণ করুন এবং পরিকল্পনা বাস্তবায়ন করুন
আর্থিক লক্ষ্য নির্ধারণ
আর্থিক লক্ষ্য এমন হওয়া উচিত যা সংখ্যার মাধ্যমে পরিমাপ করা যায়।
যেমন—
– প্রতি মাসে কত টাকা সঞ্চয় করতে পারবেন;
– কী ধরনের বিনিয়োগে কত রিটার্ন আশা করছেন;
– কত সময়ের মধ্যে আপনার লক্ষ্য পূরণ করতে চান।
প্রথম লক্ষ্য খুব বেশি বড় না রাখাই ভালো। শুরুতে এমন লক্ষ্য নির্ধারণ করা যেতে পারে যা প্রায় ২–৩ বছরের মধ্যে অর্জন করা সম্ভব।
আর্থিক লক্ষ্য কীভাবে অর্জন করবেন?
আপনার আর্থিক লক্ষ্য কত দ্রুত অর্জিত হবে, তা সাধারণভাবে কয়েকটি বিষয়ের ওপর নির্ভর করে:
১. আপনি কত টাকা বিনিয়োগ করছেন
আপনি একবারে একটি নির্দিষ্ট পরিমাণ টাকা বিনিয়োগ করতে পারেন অথবা নিয়মিতভাবে অল্প অল্প করে বিনিয়োগ করতে পারেন।
২. বিনিয়োগের সম্ভাব্য রিটার্ন
বিভিন্ন বিনিয়োগের ধরন রয়েছে—যেমন ব্যাংক আমানত, মিউচুয়াল ফান্ড, শেয়ার, ফিউচার, বন্ড ও সোনা ইত্যাদি।
সাধারণভাবে সম্ভাব্য রিটার্ন যত বেশি, ঝুঁকিও তত বেশি হতে পারে। তবে এটি সব বিনিয়োগের ক্ষেত্রে একই নিয়ম নয়।
৩. বিনিয়োগের সময়কাল
টাকারও সময়মূল্য রয়েছে। দীর্ঘ সময় ধরে বিনিয়োগ করলে চক্রবৃদ্ধি ও দীর্ঘমেয়াদি প্রবৃদ্ধির সুবিধা পাওয়ার সুযোগ তৈরি হয়।
তাই মূল পরিকল্পনা হওয়া উচিত—প্রথমে আপনি কত টাকা নিয়মিতভাবে বিনিয়োগ করতে পারবেন তা নির্ধারণ করা, এরপর আপনার ঝুঁকি ও লক্ষ্য অনুযায়ী উপযুক্ত বিনিয়োগের ধরন নির্বাচন করা।
একই সঙ্গে মুদ্রাস্ফীতির প্রভাবও বিবেচনা করা দরকার। দীর্ঘ সময় ধরে নিয়মিত সঞ্চয় ও বিনিয়োগের মাধ্যমে ধীরে ধীরে আপনার আর্থিক লক্ষ্য অর্জনের দিকে এগিয়ে যাওয়া সম্ভব।
STEP ৫: ভালো আর্থিক অভ্যাস গড়ে তুলুন
এক হাজার টাকা যেমন গুরুত্বপূর্ণ, এক টাকাও তেমন গুরুত্বপূর্ণ
দৈনন্দিন অর্থ ব্যবস্থাপনার শুরুতে একটি সহজ পদ্ধতি হলো—প্রতিদিন নির্দিষ্ট পরিমাণ টাকা সঞ্চয় করা।
সঞ্চয়ের বাক্সটি স্বচ্ছ হলে আপনি প্রতিদিন আপনার অগ্রগতি দেখতে পারবেন। পাশাপাশি প্রতিদিন কত টাকা জমালেন তা লিখে রাখলে হিসাব রাখার অভ্যাস তৈরি হবে।
সময়ের সঙ্গে সঞ্চয় একটি নির্দিষ্ট পরিমাণে পৌঁছালে তা ব্যাংকের সঞ্চয়ী হিসাবে জমা করা যেতে পারে।
এভাবে প্রতিদিন অল্প অল্প করে সঞ্চয় করতে করতে অর্থ ব্যবস্থাপনার একটি ভালো অভ্যাস গড়ে উঠবে।
হিসাব রাখার অভ্যাস করুন
দৈনন্দিন অর্থ ব্যবস্থাপনার আরেকটি গুরুত্বপূর্ণ বিষয় হলো খরচের হিসাব রাখা।
হিসাব রাখার মাধ্যমে আপনি বুঝতে পারবেন—
– প্রতিদিন কত টাকা খরচ করছেন;
– কোন খাতে বেশি টাকা যাচ্ছে;
– কোথায় অপ্রয়োজনীয় খরচ হচ্ছে;
– কোথায় খরচ কমানো সম্ভব।
ভবিষ্যতে যখন আপনার খরচ কমানোর প্রয়োজন হবে, তখন এই হিসাব দেখে সহজেই বুঝতে পারবেন কোথা থেকে খরচ কমানো উচিত।
বর্তমানে বিভিন্ন মোবাইল অ্যাপ ও কম্পিউটার সফটওয়্যার ব্যবহার করে সহজেই দৈনন্দিন খরচের হিসাব রাখা এবং বিশ্লেষণ করা যায়।
STEP ৬: বিনিয়োগের শুরু হতে পারে মিউচুয়াল ফান্ড দিয়ে
কেন বলা হয় যে বিনিয়োগের শুরু মিউচুয়াল ফান্ড দিয়ে করা যেতে পারে?
এতে কি আবার ফান্ড কোম্পানির বিশেষজ্ঞদের হাতে অর্থ পরিচালনার দায়িত্ব দিতে হচ্ছে?
এখানে মূল ধারণাটি হলো—নিজের বিনিয়োগ সম্পর্কে শেখা ও সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ। কিন্তু কিছু বিনিয়োগের ক্ষেত্রে তুলনামূলক বেশি মূলধন, জ্ঞান বা অভিজ্ঞতার প্রয়োজন হতে পারে।
সেক্ষেত্রে শুরুতে মিউচুয়াল ফান্ডের মাধ্যমে পেশাদার ব্যবস্থাপনার সুবিধা নেওয়া যেতে পারে, পাশাপাশি নিজের বিনিয়োগ জ্ঞান ও মূলধন তৈরি করা যেতে পারে।
উদাহরণ হিসেবে, কিছু শেয়ার বাজারে সরাসরি বিনিয়োগ করতে তুলনামূলক বেশি অর্থের প্রয়োজন হতে পারে। আবার কম দামের কোনো শেয়ার সবসময় ভালো বিনিয়োগ হবে—এমন নিশ্চয়তাও নেই। কম দামের শেয়ারের ক্ষেত্রেও মূল্য কমে যাওয়া বা অন্য ঝুঁকি থাকতে পারে।
অন্যদিকে, একটি মিউচুয়াল ফান্ড সাধারণত বিভিন্ন সম্পদ বা সিকিউরিটিতে বিনিয়োগ করতে পারে। ফলে একজন বিনিয়োগকারীর পুরো অর্থ একটি মাত্র শেয়ার বা সম্পদে বিনিয়োগ করার ঝুঁকি কিছুটা কমানো সম্ভব হতে পারে।
অর্থাৎ, “সব ডিম এক ঝুড়িতে না রাখা”—এই ধারণার মাধ্যমে বিনিয়োগের ঝুঁকি ছড়িয়ে দেওয়ার চেষ্টা করা হয়।
তবে মিউচুয়াল ফান্ডও ঝুঁকিমুক্ত নয়। বিনিয়োগের আগে ফান্ডের ধরন, ফি, ঝুঁকি, অতীত কর্মদক্ষতা এবং নিজের আর্থিক লক্ষ্য বিবেচনা করা উচিত।
STEP ৭: নিয়মিত ফলাফল পর্যালোচনা করুন
আপনার অর্থ ব্যবস্থাপনা ও বিনিয়োগ পরিকল্পনা ঠিকমতো কাজ করছে কি না তা নিয়মিত পরীক্ষা করা গুরুত্বপূর্ণ।
এক্ষেত্রে বিনিয়োগের আগে, বিনিয়োগের সময় এবং বিনিয়োগের পরে—এই তিন পর্যায়ে নিয়ন্ত্রণ ও পর্যালোচনার ধারণা কাজে লাগানো যেতে পারে।
আপনার পূর্বে তৈরি করা সঞ্চয়, ব্যয়, বিনিয়োগ এবং আর্থিক লক্ষ্যগুলো নিয়মিত পর্যালোচনা করলে আপনি বুঝতে পারবেন—
– আপনার সঞ্চয় লক্ষ্যমাত্রা পূরণ হচ্ছে কি না;
– আপনার ব্যয় নিয়ন্ত্রণে আছে কি না;
– আপনার বিনিয়োগ পরিকল্পনা আপনার লক্ষ্য অনুযায়ী চলছে কি না;
– কোনো পরিবর্তন করা দরকার কি না।
এ কারণেই অর্থ ব্যবস্থাপনার ক্ষেত্রে নিয়মিতভাবে ফলাফল পর্যালোচনা করা অত্যন্ত গুরুত্বপূর্ণ।

 English
 Arabic
 French
 Spanish
 Portuguese
 Deutsch
 Turkish
 Dutch
 Italiano
 Romaian
 Portuguese (Brazil)
 Greek